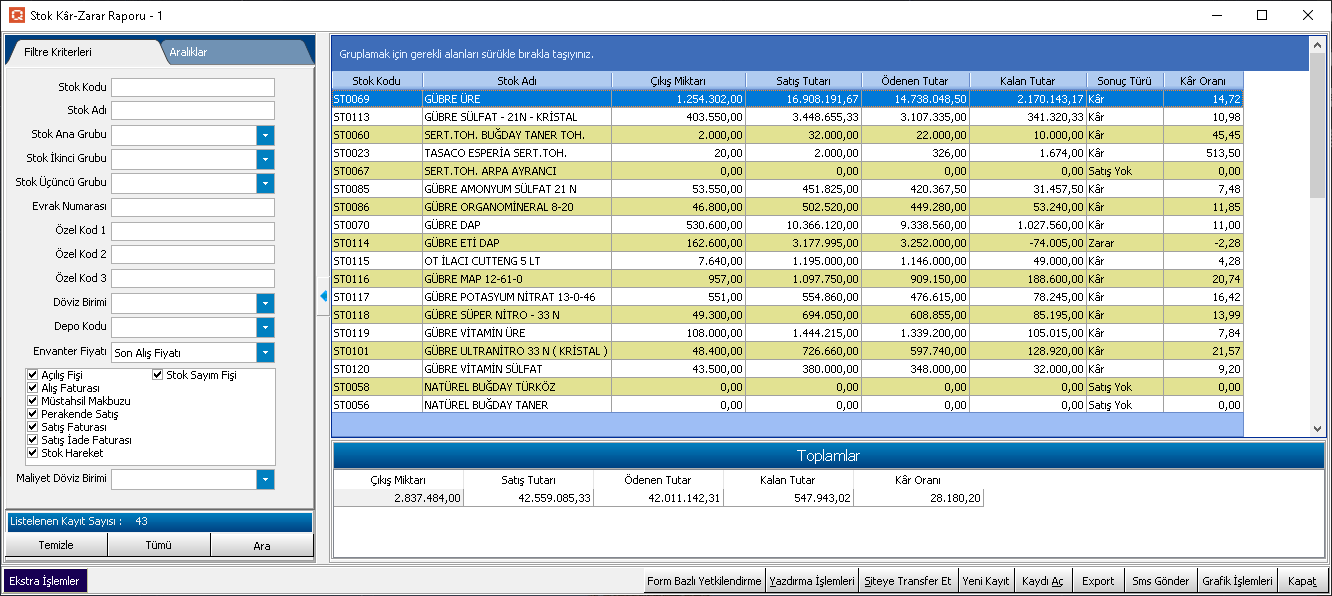
Stok kâr zarar raporu nedir?, Hangi üründen ne kadar kazandım?, Satış kârlılık analizi, Net kâr hesaplama nereden yapılır?
Stok Kâr–Zarar Raporu, Ürün Bazlı Kârlılık ve Net Kâr Hesaplama
ERP sisteminde Stok Kâr–Zarar Raporu, yapılan satışların maliyet ve gelir karşılaştırmasını gösteren rapordur. Bu rapor sayesinde hangi üründen ne kadar kazanç sağlandığını, satışların kârlılık oranını ve net kârı detaylı şekilde görebilirsiniz.
1. Stok Kâr–Zarar Raporu Nedir?
- Satılan ürünlerin satış tutarı ile envanter maliyeti karşılaştırılır.
- Çıkış miktarı, satış tutarı, ödenen tutar (maliyet), kalan tutar (kâr/zarar) ve kâr oranı kolonları bulunur.
- Rapor, ürün bazında kâr–zarar analizi yapar ve toplam sonuçları özetler.
 Örnek:
- Ürün: GÜBRE ÜRE
- Satış Tutarı: 338.000 TL
- Ödenen Tutar (Maliyet): 300.000 TL
- Kâr: 38.000 TL
- Kâr Oranı: %12,7
2. Hangi Üründen Ne Kadar Kazandım?
- Rapor tablosunda her ürün için satış tutarı – maliyet tutarı farkı gösterilir.
- Bu fark, ürün bazında kâr veya zarar tutarını verir.
- Kâr oranı (%) ile ürünün satıştaki kârlılığı ölçülür.
Örnek Senaryo:
- GÜBRE SÜLFAT → Satış: 182.000 TL, Maliyet: 160.000 TL, Kâr: 22.000 TL
- GÜBRE DAP → Satış: 243.100 TL, Maliyet: 230.000 TL, Kâr: 13.100 TL
3. Satış Kârlılık Analizi
- Kâr Oranı kolonunda ürün bazlı kârlılık yüzdesi görülür.
- Yüksek kâr oranı → Ürün satışında daha fazla kazanç.
- Düşük veya negatif kâr oranı → Ürün zarar ettiriyor veya düşük marjla satılıyor.
- Analiz depo, grup veya cari bazında yapılabilir.
Örnek:
- GÜBRE ÜRE → Kâr Oranı: %12,7
- GÜBRE SÜLFAT → Kâr Oranı: %13,6
- GÜBRE DAP → Kâr Oranı: %5,3
4. Net Kâr Hesaplama Nereden Yapılır?
- Raporun alt bölümünde Toplamlar kısmı bulunur.
- Burada tüm ürünlerin satış tutarı, maliyet tutarı ve toplam kâr–zarar hesaplanır.
- Net kâr, Satış Tutarı – Ödenen Tutar formülüyle bulunur.
Örnek:
- Toplam Satış Tutarı: 42.559.085 TL
- Toplam Ödenen Tutar (Maliyet): 42.011.142 TL
- Net Kâr: 547.943 TL
5. Envanter Fiyatına Göre Hesaplama
- Kâr–zarar hesaplaması envanter fiyatı seçimine göre yapılır:
- FIFO (İlk Giren İlk Çıkar) → İlk alınan stok maliyetiyle hesaplama.
- Ağırlıklı Ortalama Fiyat → Tüm alımların ortalama maliyetiyle hesaplama.
- Satış Fiyatı / Diğer Tanımlar → Kullanıcı tercihlerine göre.
- Bu seçim, raporun doğruluğunu ve muhasebe uyumunu belirler.
Önemli: Türkiye’de muhasebe açısından FIFO ve ağırlıklı ortalama maliyet yöntemleri geçerlidir.
6. Avantajları
- Ürün bazlı kârlılık → Hangi ürünün ne kadar kazandırdığı net şekilde görülür.
- Net kâr kontrolü → Tüm satışların toplam kârı tek ekranda hesaplanır.
- Esnek fiyat seçimi → FIFO, ortalama maliyet veya özel fiyat tanımıyla analiz yapılabilir.
- Raporlama kolaylığı → Yazıcı çıktısı veya Excel aktarımı ile belgeler alınabilir.
Önemli Not:
- Yanlış envanter fiyatı seçilirse kâr–zarar raporu hatalı olabilir.
- Negatif kâr oranı, ürünün zararına satıldığını gösterir.
- Yıl sonu mali tablolar için ağırlıklı ortalama veya FIFO yöntemi kullanılmalıdır.
Stok kar zarar rapor ekranı :